
本周多家投资者在论坛热议“在线配资门户投资怎么做更像样”。消息里最常出现的一句吐槽是:配资像开罐器,开了能不能吃,还得看你怎么用。报道式整理如下:不追求玄学,先把步骤立起来,把风险关进流程笼子,再谈杠杆收益模型的“美味”。
多数人卡在配资资金环节,不是没资金,而是缺“可承受性”。建议先做三件事:一算账户现金流覆盖期,二明确最大可承受回撤,三核对资金到账与出金规则。学术上,马科维茨均值-方差框架强调风险与收益的权衡(Markowitz, 1952,来源:Journal of Finance)。把这套思路用在配资资金管理里,你会更清楚:不是越多杠杆越香,而是你的风险预算能否闭环。
资金借贷策略常见选择包括:固定期限分段、浮动成本按周期计价、以及设置“止损止借”触发条件。报道中不少从业者提醒:策略的核心是期限匹配。若资金成本周期与持仓的“研究周期”不一致,容易在情绪波峰期被动加码或被迫降杠杆。
监管层面,中国人民银行等机构持续强调金融活动中的风险管理与合规要求(可参考中国人民银行官网关于金融风险防控相关公开信息)。因此,门户选择、借贷条款、费用结构都应逐条核对,别让“看起来很灵活”的条款成为你的隐形扣费器。
基本面分析在配资交易里更像筛选器。常见抓手包括:行业景气度、盈利稳定性、资产负债结构与现金流质量。新闻里有个幽默比喻:把企业当“合伙人”,你得先问它是否“能分红、能还债、还能活到下一季”。建议把数据更新频率与交易周期对齐:例如做中短线时,不要把年报当日常快照。
你可以参考国际证券分析常用的Fama-French因子思路来理解风险溢价与规模、价值因子(Fama & French, 1992/1993,来源:Journal of Finance)。别照搬结论,但能提醒你:市场回报不是只靠“方向”,风险因子也会出勤。
绩效优化可分为三段:交易前的筛选(减少低质量信号)、交易中的执行(纪律与风控)、交易后的复盘(找偏差来源)。建议用简单但有效的指标:最大回撤、胜率、盈亏比、以及资金利用率。幽默一点说:别只盯“收益曲线像过山车”,回撤曲线才是你的安全带。
在实践中,很多投资者忽略了“杠杆带来的波动放大”。可以用压力测试模拟极端波动,检查在不利情景下是否仍满足保证金要求。
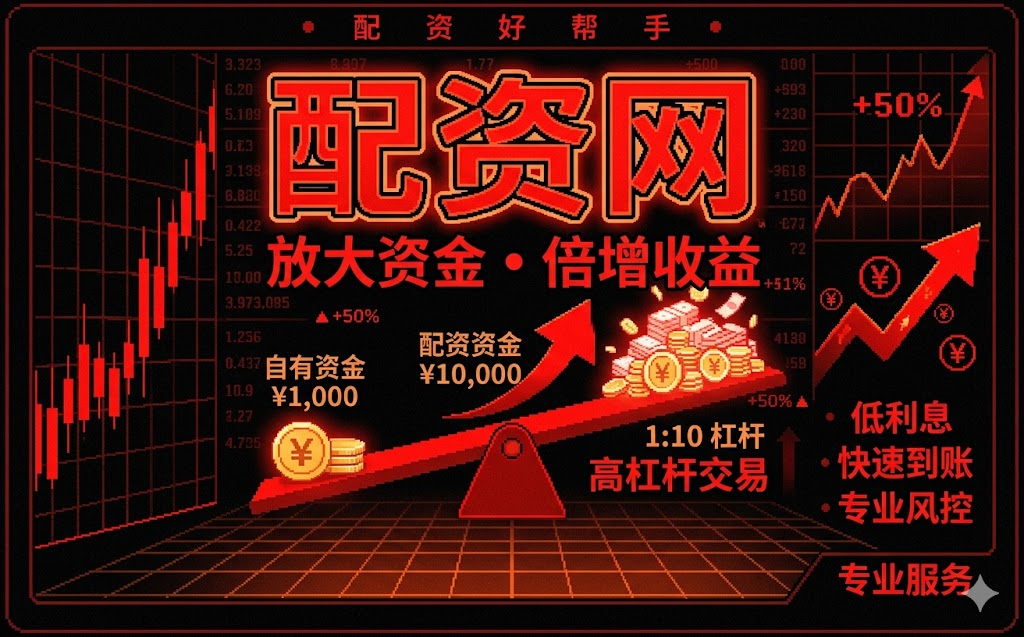
杠杆收益模型的要点是:收益放大不等于风险消失。常用表达为:若权益回报为R,杠杆倍数为L(简化假设不含复杂费用),则潜在放大后的回报约为L×R;但在真实世界,还要叠加借贷成本、滑点、手续费以及被强平/降杠杆的可能。
因此建议做“情景表”:在不同市场波动幅度下,计算预计盈亏、成本与可承受回撤。这样你会发现:杠杆收益模型真正帮助你的是“做选择”,而不是“制造幻想”。
下面这份清单可用于日常复盘与上线前自查:
最后提醒一句:配资不是“加个滤镜就能变强”,它更像把速度条推到高位。你需要的是方向、纪律和计算,而不是只凭热血。
Markowitz, H. (1952). Portfolio Selection. Journal of Finance.;Fama & French (1992/1993). Journal of Finance(关于因子与风险溢价);中国人民银行官网公开信息(金融风险防控与合规相关表述)。
互动提问时间:
你在使用在线配资门户投资时,最担心的是成本变动还是保证金压力?
你会不会把“最大回撤”作为第一指标,而不是只盯收益?
你的资金借贷策略里,有没有明确的降杠杆触发条件?
评论
这篇用“流程像盔甲”的比喻挺到位,尤其把现金流覆盖期、最大可承受回撤放在前面。比起只谈收益,我更看重步骤里对强平和降杠杆概率的提醒。
我喜欢作者强调绩效优化不是猛加杠杆,而是胜率和回撤一起训练,还提到压力测试。过山车式收益确实容易上头,安全带才是关键。
步骤2“期限匹配”这一点很实用。很多人忽略资金成本周期和持仓研究周期不一致,等情绪波峰就被动加码或被迫减仓。把触发式止损/止借写出来很清楚。
基本面分析当“筛人”而不是“讲故事”这个幽默比喻我认同。数据更新频率要跟交易周期同频,别把年报当日常快照,这个提醒挺现实。